
Motori
Bollo auto 2027: esenzione per un veicolo, con limite di 80 kW per le auto
La legge prevede l’esenzione per un solo veicolo assicurato per persona. Per le auto contano potenza e alimentazione; regole diverse valgono per moto e ciclomotori.

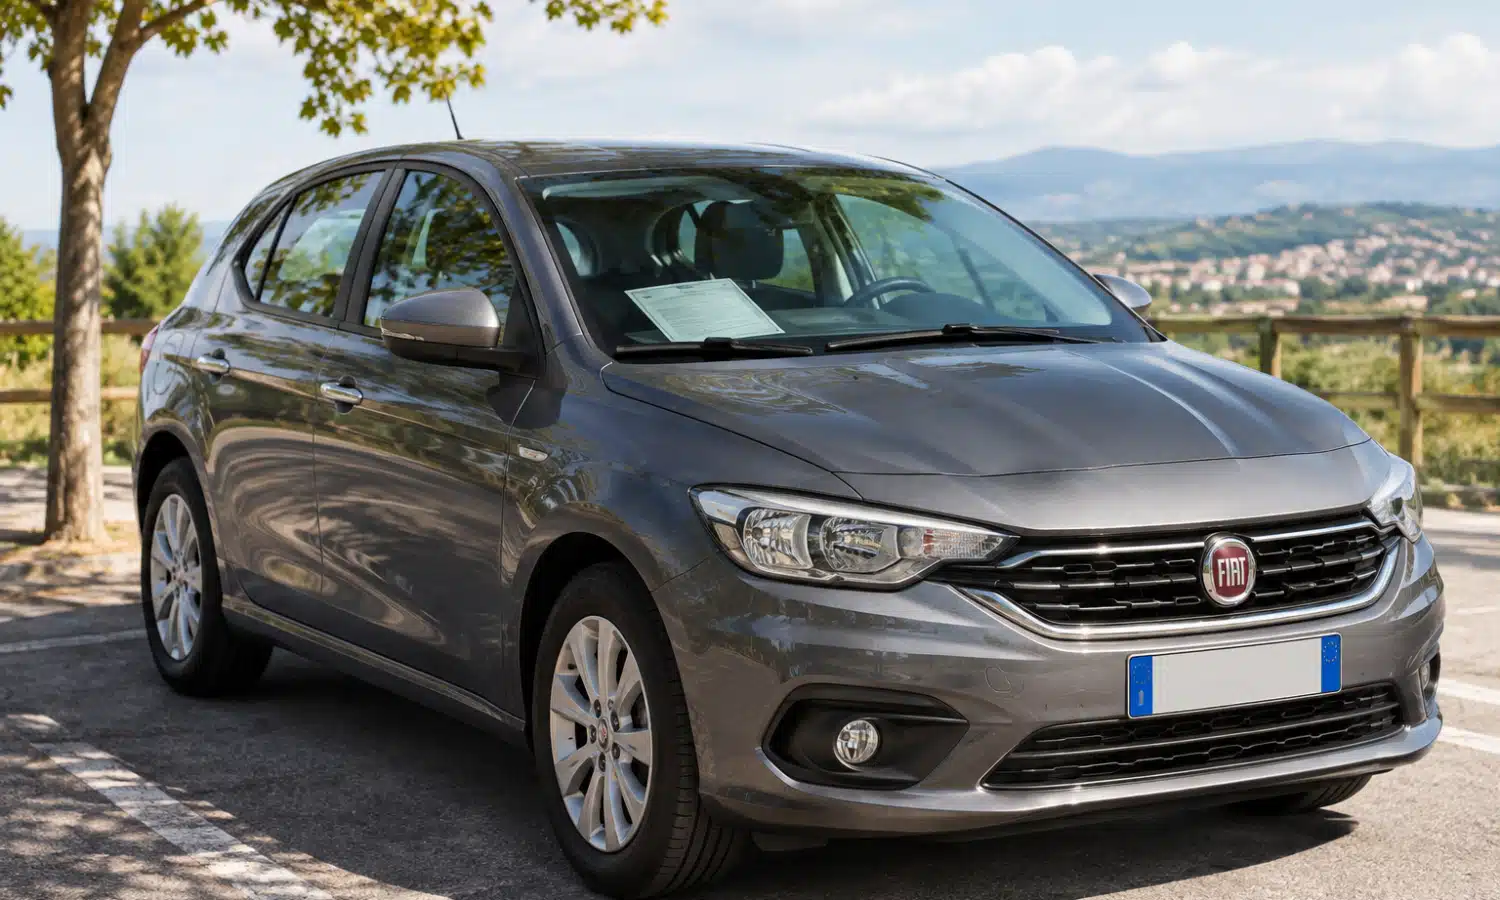
Nel 2027 le persone fisiche che rispettano i requisiti potranno non pagare il bollo su un solo veicolo assicurato. Per le auto la soglia è di 80 kW e l’alimentazione deve comprendere benzina o gasolio; anche motocicli e ciclomotori possono beneficiare dell’esenzione, ma a condizioni diverse. Non si tratta di un’abolizione generale della tassa.
La misura è contenuta nell’articolo 2 del decreto carburanti coordinato con la legge di conversione, pubblicata il 16 novembre 2026 ed entrata in vigore il giorno successivo. L’esenzione riguarda i versamenti il cui termine ordinario di pagamento cade tra il 1° gennaio e il 31 dicembre 2027.
Quali auto rientrano nell’esenzione
Il beneficiario deve essere una persona fisica tenuta al pagamento della tassa. L’auto deve essere regolarmente assicurata e avere una potenza non superiore a 80 kW: anche un veicolo da esattamente 80 kW rientra nella soglia.
Sono ammesse le autovetture a benzina o gasolio, anche quando questi carburanti sono abbinati a un’altra fonte di propulsione. Possono quindi rientrare, se rispettano gli altri requisiti, anche ibride e auto a doppia alimentazione benzina-GPL o benzina-metano. Le auto esclusivamente elettriche non rientrano in questa specifica esenzione; restano da considerare le eventuali agevolazioni previste da altre norme.
La misura guarda alla persona tenuta al tributo, non soltanto al proprietario. Può riguardare anche un utilizzatore di un’auto in leasing o a noleggio a lungo termine, quando sia lui il soggetto passivo: l’addebito del costo nel canone non basta, da solo, a stabilirlo. Non spetta invece per un veicolo il cui soggetto passivo sia una società. Il limite è individuale, non familiare: due persone della stessa famiglia possono beneficiarne separatamente, se ciascuna possiede i requisiti.
Più veicoli: quale viene esentato
Se una persona è tenuta al bollo per più auto agevolabili, la legge individua quella con la potenza più bassa. A parità di kW, l’esenzione va all’auto per la quale sarebbe dovuto il tributo meno elevato. Non è quindi possibile scegliere semplicemente il veicolo con il bollo più caro.
| Situazione | Criterio previsto dalla legge |
|---|---|
| Più autovetture agevolabili | Auto con meno kW; a parità di potenza, quella con la tassa più bassa |
| Più motocicli agevolabili | Moto con meno kW; a parità di potenza, quella con la tassa più bassa |
| Più ciclomotori agevolabili | Ciclomotore con la data di prima immatricolazione più remota |
Per controllare la potenza si può partire dalla voce P.2 del documento di circolazione. Le risposte ai casi frequenti sul bollo 2027 precisano che, per le ibride, non bisogna sommare autonomamente la potenza dei diversi motori: occorre verificare i dati rilevanti per il tributo e le istruzioni applicative.
Moto e ciclomotori: quando spetta il beneficio
Per motocicli e ciclomotori alimentati a benzina, anche in combinazione con un’altra fonte, la legge non fissa il tetto di 80 kW previsto per le auto. Richiede però che la persona non sia soggetto passivo della tassa per alcuna autovettura di potenza pari o inferiore a 80 kW.
Questa condizione riguarda la potenza dell’autovettura e non ripete i requisiti di alimentazione previsti per esentare l’auto. Se, per esempio, la persona è tenuta al bollo per un’auto esclusivamente elettrica entro gli 80 kW, l’applicazione dell’esenzione a una moto richiede attenzione alle indicazioni dell’ente competente.
Un’auto oltre gli 80 kW non impedisce da sola l’esenzione per una moto: devono comunque essere rispettate tutte le altre condizioni, compresa l’assenza di altre autovetture fino alla soglia. Anche per le due ruote resta il limite complessivo di un solo veicolo assicurato per persona. La disposizione vigente non indica espressamente quale categoria prevalga quando sono entrambi agevolabili un motociclo e un ciclomotore.
Quale scadenza conta e come verificare
Conta il termine ordinario entro cui pagare, non soltanto il periodo di validità del bollo. Se il termine ordinario cade nel 2026, aspettare il 2027 non trasforma il pagamento arretrato in un versamento esente. Se invece il termine cade nel 2027, il versamento può rientrare nella misura, purché siano soddisfatti gli altri requisiti.
L’articolo 2 non stabilisce una procedura nazionale di domanda né descrive in dettaglio il riconoscimento automatico. Per la propria targa sono quindi rilevanti le comunicazioni dell’ente competente. La Lombardia, nelle sue prime indicazioni, aggiornate al 25 settembre 2026, aveva prospettato l’applicazione automatica e consigliato di non revocare la domiciliazione bancaria, invitando a seguire gli aggiornamenti successivi alla conversione.
Per preparare la verifica sono utili targa, documento di circolazione, scadenza del pagamento, dati assicurativi ed elenco degli altri mezzi per cui si è tenuti al tributo. Le istruzioni applicative sono importanti anche nei casi di cointestazione, acquisto o vendita nel corso dell’anno e presenza di altre esenzioni.
Per le autonomie speciali titolari della tassa come tributo proprio, la legge prevede l’applicazione previo accordo con ciascuna autonomia. Per questi territori conta dunque anche lo stato dell’accordo e della sua attuazione.
Quanto costa la misura e che cosa è previsto dopo il 2027
Secondo le stime della relazione tecnica riportate dall’Ufficio parlamentare di bilancio, la perdita di gettito prevista per il 2027 è di 2.362 milioni di euro. La stima comprende circa 13,2 milioni di autovetture, per le quali il beneficio medio stimato è di 168,4 euro: non è una cifra uguale per tutti, perché il tributo dipende dal veicolo e dalle regole applicabili.
La norma vigente riguarda i versamenti con termine ordinario nel 2027. Il disegno di legge di bilancio illustrato nel dossier della Camera propone invece un’esenzione senza il limite al solo 2027 e l’abrogazione della disposizione del decreto. Il progetto introduce anche criteri ulteriori per alcune situazioni, fra cui la parità fra veicoli. È ancora all’esame del Parlamento: durata e regole successive dipenderanno dal testo eventualmente approvato.
 Rimani aggiornato seguendoci su Google News!
Come valuti questo articolo?
Hai trovato un errore? Segnalalo alla redazione
Aiutaci a migliorare questo articolo. Le segnalazioni saranno esaminate dalla redazione.
Continua a leggere le notizie di DiariodelWeb.it e segui la nostra pagina Facebook


Atlético Madrid, Lookman ha una distorsione al ginocchio: nessuna data per il rientro

Il Quad prepara un’esercitazione aerea marittima nel 2027 dopo il vertice di Manila

The Zen Circus, fuori «Fuoco amico»: il singolo anticipa un nuovo progetto

Casa della Comunità di Biella: CUP e prelievi in via Fecia dal 20 novembre

Bollo auto 2027: esenzione per un veicolo, con limite di 80 kW per le auto
Bollo auto 2027: esenzione per un veicolo, con limite di 80 kW per le auto

Tassa d’imbarco a Genova: il Comune punta alla riscossione nei primi mesi del 2027

UNIFIL verso il ritiro dal Libano: le opzioni ONU e il confronto sulla sicurezza al confine

Contratto giocattoli, i sindacati chiedono 200 euro medi per il 2027-2029
