
Economia & LavoroMotori
Mercedes taglia le stime 2026: margine auto al 2-3%
Mercedes-Benz riduce la previsione sul margine Cars al 2-3% e attende EBIT in linea con il 2025. Pesa la Cina, insieme ai costi più alti previsti nel quarto trimestre; i dati trimestrali diffusi sono ancora preliminari.

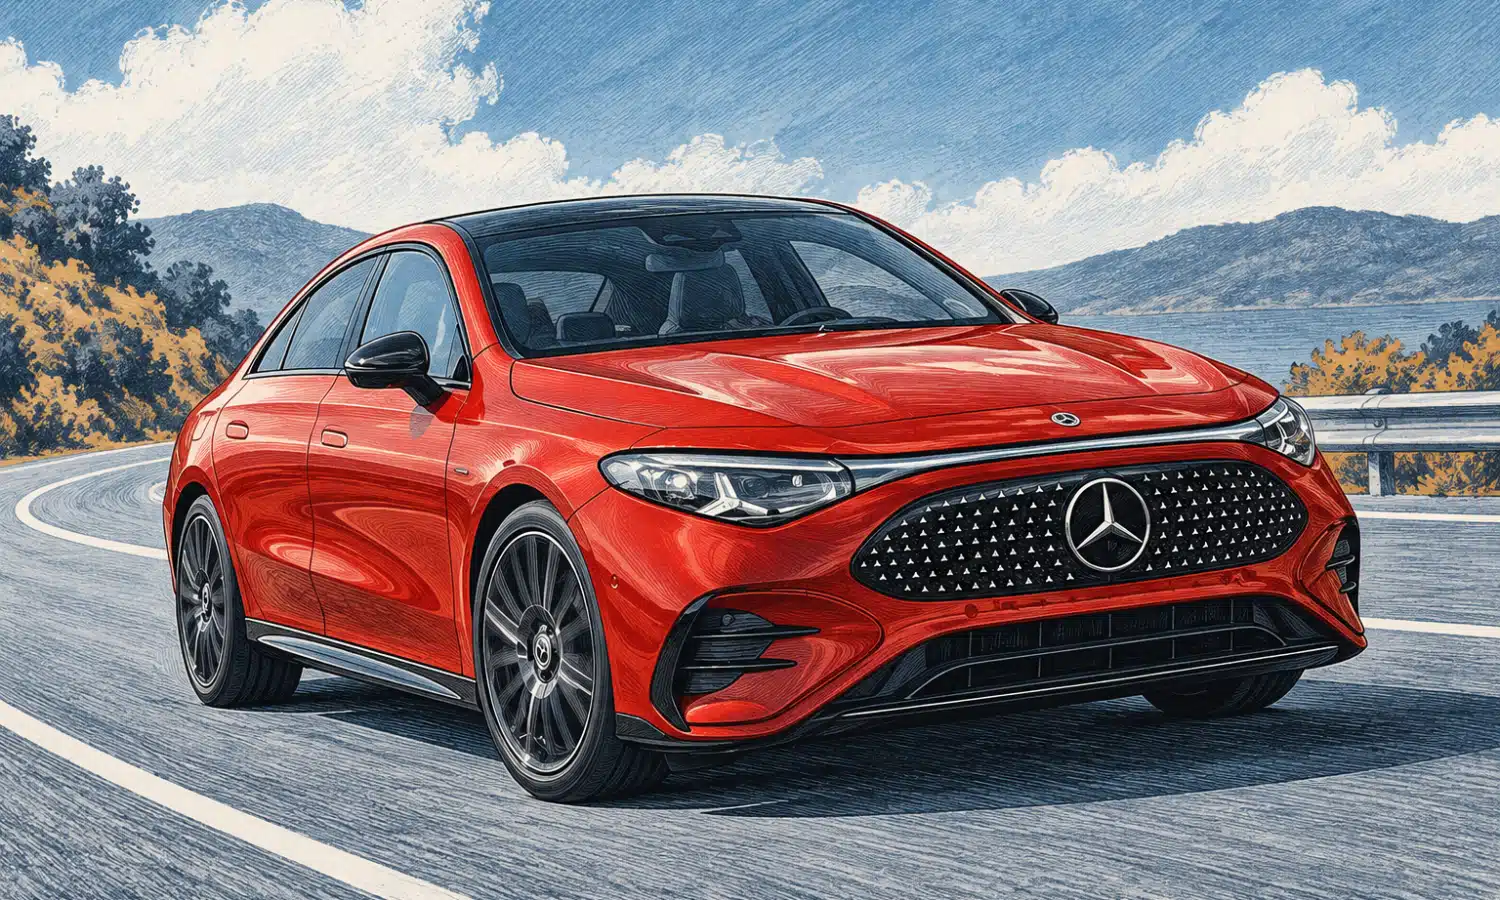
Mercedes-Benz riduce le previsioni per il 2026: il margine operativo rettificato della divisione auto, Mercedes-Benz Cars, è atteso ora tra il 2% e il 3%, contro il 3-5% indicato in precedenza. Anche le attese di gruppo peggiorano: l’EBIT è previsto in linea con quello del 2025, anziché nettamente superiore, mentre il free cash flow industriale dovrebbe risultare significativamente più basso dell’anno scorso.
L’aggiornamento è stato comunicato il 27 ottobre 2026 e riguarda le previsioni per l’intero esercizio, non i risultati definitivi del terzo trimestre. Mercedes indica un contesto di mercato sempre più difficile in Cina e costi più elevati attesi nell’ultimo trimestre, compresi quelli dei materiali. La società non quantifica separatamente il contributo dei due fattori.
Che cosa cambia nelle previsioni
Il taglio interessa il margine della divisione auto e due indicatori di gruppo. Le stime per Mercedes-Benz Vans e Mercedes-Benz Financial Services restano invece invariate: la revisione non è quindi uniforme per tutte le attività. Sono valori previsionali, non risultati già conseguiti.
| Indicatore | Previsione precedente | Previsione aggiornata |
|---|---|---|
| Margine operativo rettificato, Mercedes-Benz Cars | 3-5% | 2-3% |
| EBIT del gruppo | Significativamente sopra il 2025 | In linea con il 2025 |
| Free cash flow industriale | Leggermente sotto il 2025 | Significativamente sotto il 2025 |
| Margine rettificato, Mercedes-Benz Vans | 8-10% | Invariato: 8-10% |
| Rendimento rettificato del capitale, Financial Services | 12-14% | Invariato: 12-14% |
La comunicazione precisa che il flusso di cassa industriale dovrebbe scendere appena sotto il limite della precedente previsione, che indicava un valore «leggermente sotto» il 2025. Per questo la nuova attesa viene collocata «significativamente sotto» il livello dell’anno scorso. EBIT e free cash flow descrivono aspetti diversi dell’andamento economico e finanziario: il confronto tra i due non è una contraddizione e non consente, da solo, di ricostruire quali voci abbiano determinato la variazione della cassa.
La revisione segue quella del 28 luglio. Allora Mercedes aveva previsto vendite di auto leggermente inferiori a quelle del 2025, rispetto alla precedente attesa di stabilità, e ricavi di gruppo leggermente più bassi. Aveva però mantenuto valide le altre previsioni annuali: il margine Cars non era stato modificato. La cronologia ufficiale delle previsioni Mercedes per il 2026 permette di distinguere quell’aggiornamento, relativo a vendite e ricavi, dal nuovo taglio alla redditività.
Cina in calo, ma le vendite elettriche crescono
I dati sulle consegne aiutano a inquadrare la pressione sul mercato cinese. Nel terzo trimestre Mercedes-Benz Cars ha venduto 407.200 auto nel mondo, l’8% in meno rispetto allo stesso periodo del 2025. In Cina le vendite sono diminuite del 31%, a 86.800 vetture. L’azienda segnala condizioni difficili nel mercato locale e concorrenza intensa. Europa e Stati Uniti sono cresciuti rispettivamente del 5% e del 6%, ma questi aumenti non bastano a cancellare il calo globale.
Il quadro dei volumi non è però identico per tutte le motorizzazioni e aree. Fuori dalla Cina, le vendite di Cars sono aumentate complessivamente dell’1%; le vetture completamente elettriche della divisione hanno raggiunto 68.400 unità nel trimestre, il 61% in più rispetto a un anno prima. Per il gruppo, contando auto e furgoni, le vendite di elettriche a batteria sono cresciute del 52%, a 78.100 unità. Sono segnali di crescita in un segmento specifico, ma non eliminano la debolezza complessiva delle auto né spiegano da soli la redditività prevista. I dettagli sono nella comunicazione Mercedes sulle consegne del terzo trimestre.
Meno vetture vendute possono pesare sui ricavi, mentre prezzi, concorrenza e composizione dei modelli venduti incidono sulla redditività in modi diversi. Sono meccanismi utili a leggere il contesto, non una scomposizione fornita dall’azienda: nella nota del 27 ottobre Mercedes cita la Cina e i maggiori costi del quarto trimestre, ma non attribuisce una quota precisa del taglio a ciascuna causa.
Un contesto difficile anche per altri costruttori
Nel corso del 2026 anche BMW e Volkswagen hanno rivisto al ribasso le proprie previsioni. BMW ha ridotto il corridoio del margine EBIT della divisione auto al 1-3%, dal precedente 4-6%, citando tra i fattori un peggioramento in Cina e un effetto straordinario legato a misure di efficienza. Volkswagen, il 18 settembre, ha portato a un massimo dell’1% la previsione sul rendimento operativo del gruppo, da una forchetta precedente del 4-5,5%: nella sua comunicazione ha richiamato, tra l’altro, una svalutazione legata a Porsche, costi di ristrutturazione e un mercato difficile, soprattutto in Cina.
Il confronto segnala che le difficoltà del settore sono più ampie di Mercedes, ma i numeri non sono direttamente sovrapponibili: riguardano perimetri e indicatori diversi. La previsione Mercedes del 2-3% riguarda il margine rettificato della divisione auto; quelle di BMW e Volkswagen si riferiscono rispettivamente al margine EBIT del segmento Automotive e al rendimento operativo del gruppo. Le stime aggiornate da BMW a giugno e la revisione comunicata da Volkswagen a settembre documentano anche ragioni specifiche di ciascuna società: non dimostrano che le cause o l’impatto siano uguali per tutti.
I dati trimestrali sono preliminari
Insieme alla revisione delle stime, Mercedes ha diffuso alcuni risultati del terzo trimestre, definiti preliminari e non sottoposti a revisione. L’EBIT del gruppo è stato di 1,77 miliardi di euro e il free cash flow industriale di 172 milioni; per Mercedes-Benz Cars il margine rettificato è stato del 2,5%. La società ha confrontato questi dati con il consenso degli analisti riportato nella nota: 1,6 miliardi di euro per l’EBIT, 422 milioni per il flusso di cassa e il 2,4% per il margine Cars. L’EBIT preliminare supera quel consenso, mentre il free cash flow è inferiore; il margine Cars è vicino alla stima indicata.
La stessa nota riporta per Mercedes-Benz Vans un margine rettificato del 9,4%, contro il 9,1% del consenso, e per Financial Services un rendimento rettificato del capitale del 13,8%, contro il 12,4%. Questi confronti riguardano le attese degli analisti per il trimestre, non le previsioni annuali: non annullano quindi la revisione della guidance 2026.
Mercedes ha annunciato la pubblicazione dei risultati completi e del rapporto intermedio del terzo trimestre per il 28 ottobre 2026. Saranno i prossimi documenti a poter aggiungere dettagli sul trimestre. Per valutare le nuove stime annuali resterà poi da capire come evolveranno domanda e concorrenza in Cina e se i maggiori costi previsti per gli ultimi tre mesi dell’anno si confermeranno. Per ora l’azienda ha indicato i fattori della revisione, senza ripartirne l’impatto.
 Rimani aggiornato seguendoci su Google News!
Continua a leggere le notizie di DiariodelWeb.it e segui la nostra pagina Facebook


MotoGP, cancellata la gara di Phillip Island: elicottero fermo, Márquez resta a +10 su Martín

Musetti batte Fritz a Lione: terzo titolo ATP dopo quattro anni e sette finali perse

T-MED, la Ue lancia la piattaforma energia: garanzie fino a 4,5 miliardi

Italia e Polonia chiedono di rivedere ETS e regole auto: l’intesa non cambia le norme UE

Genoa-Venezia 1-0: Ellertsson e Bijlow portano i rossoblù a quattro punti dai lagunari

Mercedes taglia le stime 2026: margine auto al 2-3%

IA, gli americani si fidano più dei ricercatori che delle aziende

Egitto, dialogo con l’Iran e via libera agli aiuti difensivi per Riad

Liste d’attesa, GIMBE: oltre 4 milioni di prenotazioni fuori tempo
