
Politica
Tajani annuncia sei mesi di rinvio per sugar tax e plastic tax: per ora vale il 1° gennaio 2027
Il vicepremier anticipa un nuovo slittamento nella manovra 2027, ma la proroga non è ancora legge. Se il differimento sarà di sei mesi, l’applicazione potrebbe partire dal 1° luglio: la data dovrà essere fissata dal testo approvato.

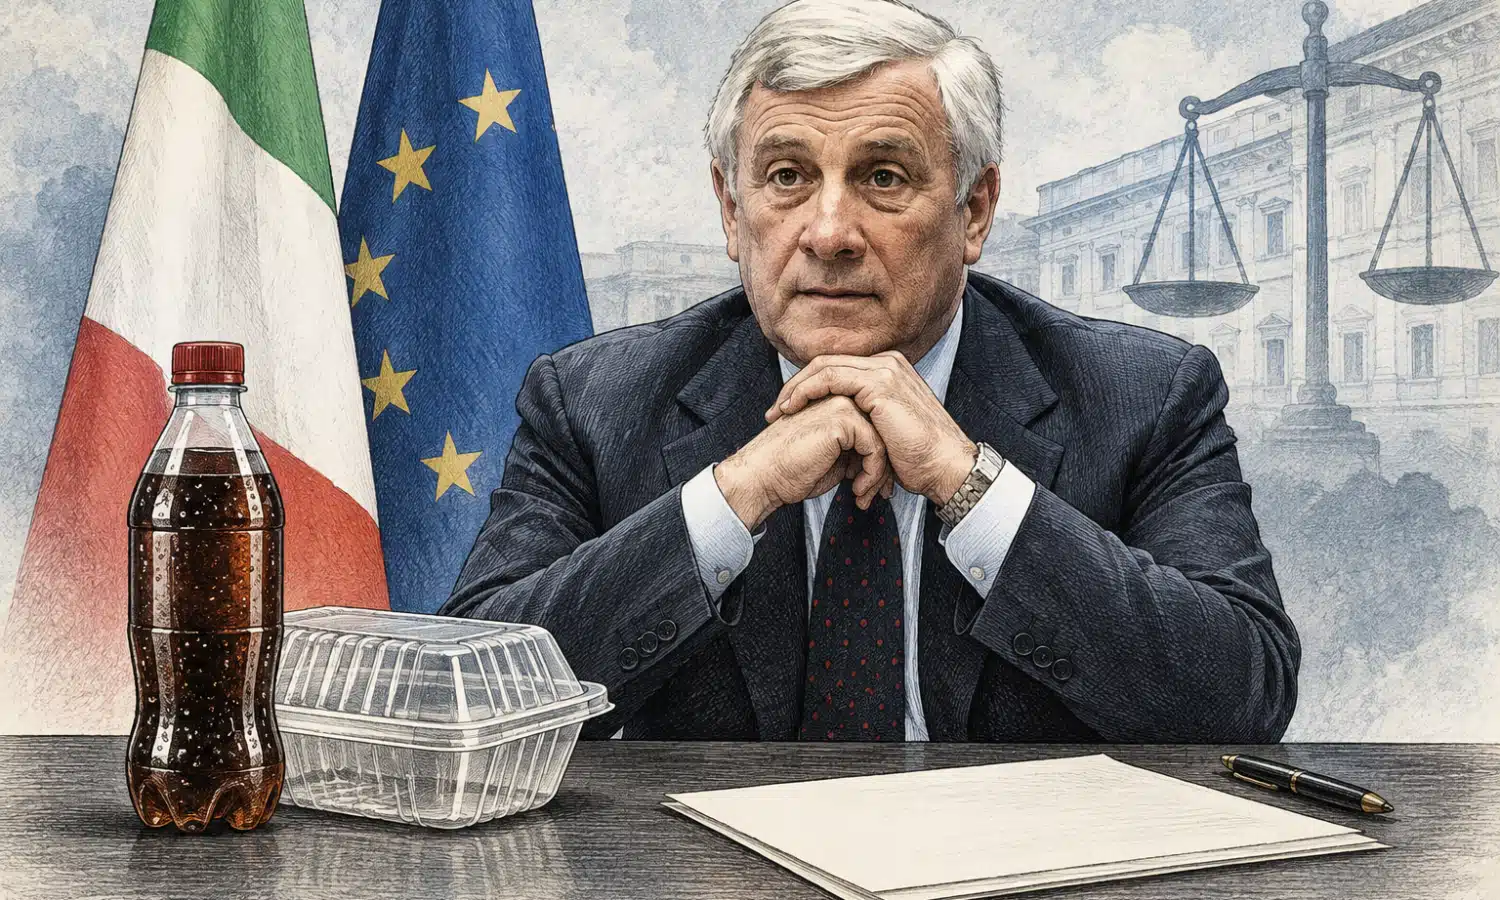
Antonio Tajani annuncia un nuovo rinvio di sei mesi per sugar tax e plastic tax. Ma, al 26 ottobre 2026, la proroga non è ancora una norma: la legge vigente fissa la decorrenza di entrambe le imposte al 1° gennaio 2027. Se il differimento sarà effettivamente semestrale, l’applicazione potrebbe slittare al 1° luglio 2027; a stabilire la data sarà però il testo della manovra, non l’annuncio del vicepremier.
Intervenendo all’assemblea di Federchimica a Milano, Tajani ha detto: «Rinvieremo per altri sei mesi» le due imposte. Ha aggiunto di preferire un rinvio di un anno e ipotizzato che, dopo i primi sei mesi, il Governo possa prorogarlo ancora. Quest’ultima è una sua previsione politica, non una decisione già presa. La misura è attesa nella legge di bilancio per il 2027, il cui passaggio in Consiglio dei ministri era previsto tra il 27 e il 28 ottobre, secondo quanto riferito da Tajani.
Annuncio, scadenza e possibile nuova data
| Passaggio | Situazione al 26 ottobre 2026 |
|---|---|
| Decorrenza vigente | 1° gennaio 2027 per entrambe le imposte |
| Orientamento annunciato da Tajani | Rinvio di sei mesi; il ministro preferirebbe un anno |
| Possibile effetto di sei mesi | Slittamento al 1° luglio 2027, se questa sarà la decorrenza indicata dalla norma |
| Nuova scadenza ufficiale | Non ancora stabilita da una legge |
L’ultimo differimento è stato disposto dalla legge di bilancio 2026, che ha spostato al 1° gennaio 2027 l’efficacia delle due imposte. La norma pubblicata in Gazzetta Ufficiale specifica che si tratta di prelievi diversi, con ambiti e regole proprie: non riguardano indistintamente ogni prodotto di plastica o ogni bevanda.
Quali prodotti e soggetti riguardano le imposte
La plastic tax è l’imposta sui manufatti in plastica con singolo impiego, i cosiddetti MACSI, destinati al contenimento, alla protezione, alla manipolazione o alla consegna di merci e prodotti alimentari. La disciplina esclude, tra gli altri, i manufatti compostabili, i dispositivi medici e gli articoli destinati a contenere o proteggere medicinali. La sugar tax riguarda invece le bevande analcoliche edulcorate: per i prodotti finiti l’aliquota prevista è di 10 euro per ettolitro; per i preparati da diluire è di 0,25 euro per chilogrammo. Il dossier della Camera sulle due imposte ricostruisce perimetro, aliquote e soggetti obbligati.
Per la sugar tax, gli obblighi non ricadono semplicemente su chi beve il prodotto: secondo il dossier parlamentare, riguardano il produttore nazionale o chi aggiunge i dolcificanti, l’acquirente di bevande provenienti da un altro Paese Ue e l’importatore da Paesi extra-Ue, secondo i casi. Il possibile impatto sui prezzi al consumo è quindi una conseguenza eventuale, non un aumento già deciso.
Un’altra proroga dopo una serie di rinvii
Le due imposte sono state introdotte dalla legge di bilancio 2020, ma la loro decorrenza è stata più volte spostata. Per la plastic tax, la legge di bilancio 2026 ha differito l’avvio dal 1° luglio 2026 al 1° gennaio 2027; per la sugar tax, ha spostato la data dal 1° gennaio 2026 al 1° gennaio 2027. L’Osservatorio sui Conti Pubblici Italiani ha contato otto rinvii fino all’ultimo intervento: quello annunciato da Tajani, se formalizzato, aggiungerebbe un nuovo passaggio alla sequenza.
La ripetizione degli slittamenti è al centro del confronto politico ed economico. Assobibe e Unionplast hanno chiesto al Governo di ripensare a un rinvio di soli sei mesi, sostenendo che una scadenza ravvicinata prolungherebbe l’incertezza per le imprese e la programmazione degli investimenti. È la posizione delle associazioni di categoria: le loro valutazioni sugli effetti economici non equivalgono a stime ufficiali. Per il Governo, invece, l’annuncio di Tajani segnala l’intenzione di intervenire nella manovra, senza chiarire ancora durata e formulazione della misura.
Che cosa deve succedere perché il rinvio sia operativo
La proroga dovrà essere inserita nel disegno di legge di bilancio e completare l’iter parlamentare. Il testo dovrà precisare se il differimento sarà di sei mesi o di un anno, quale decorrenza sostituirà quella vigente e se le due imposte saranno trattate allo stesso modo. L’articolo 72 della Costituzione disciplina l’esame e l’approvazione dei disegni di legge da parte delle Camere: un annuncio del Governo non sostituisce quel passaggio.
Per le imprese interessate, dunque, la scadenza attualmente fissata resta il 1° gennaio 2027 finché una nuova disposizione non sarà approvata e pubblicata. Il prossimo elemento da verificare è il testo della manovra: da lì si capirà se il rinvio annunciato diventerà legge e quale sarà la data effettiva di applicazione.
 Rimani aggiornato seguendoci su Google News!
Continua a leggere le notizie di DiariodelWeb.it e segui la nostra pagina Facebook


E5, sostegno a Kiev e più responsabilità europea nella Nato: la dichiarazione di Parigi

Zelensky propone una tregua energetica e un accordo sul Mar Nero ai prossimi colloqui

Explora V, varo tecnico a Sestri Ponente: moneta per Explora VI

Chirurgia metabolica, remissione del diabete nel 58% dopo 11 anni: lo studio ARMMS-T2D
